Domain wissenschaftshistoriker.de kaufen?
Wir ziehen mit dem Projekt
wissenschaftshistoriker.de um.
Sind Sie am Kauf der Domain
wissenschaftshistoriker.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain wissenschaftshistoriker.de kaufen?
Welche Anlage für Vermietung und Verpachtung?
Welche Art von Anlageobjekt planen Sie für Vermietung und Verpachtung zu erwerben? Möchten Sie in Wohnimmobilien wie Wohnungen oder Häuser investieren, oder bevorzugen Sie Gewerbeimmobilien wie Bürogebäude oder Einzelhandelsflächen? Haben Sie bereits eine genaue Vorstellung von der Lage und dem Budget für Ihre Investition? Welche Renditeerwartungen haben Sie für Ihr Anlageobjekt und wie lange planen Sie es zu halten? Es ist wichtig, diese Fragen zu klären, um die passende Anlagestrategie für Vermietung und Verpachtung zu entwickeln. **
Wie wird Vermietung und Verpachtung versteuert?
Wie wird Vermietung und Verpachtung versteuert? Vermietung und Verpachtung von Immobilien werden in Deutschland als Einkünfte aus Vermietung und Verpachtung gemäß § 21 EStG besteuert. Die Einnahmen aus Vermietung und Verpachtung werden in der Regel als Einkünfte aus nichtselbständiger Arbeit behandelt und unterliegen der Einkommensteuer. Dabei können Werbungskosten wie beispielsweise Instandhaltungskosten, Verwaltungskosten oder Abschreibungen von der Steuer abgesetzt werden. Zudem ist die Umsatzsteuerpflicht zu beachten, wenn die Umsatzgrenze überschritten wird. **

Ähnliche Suchbegriffe für Verpachtung
Top-Angebote
Produkte zum Begriff Verpachtung:
-
Heinrichshofen Verlag Interpretation leicht gemachtHeinrichshofen Verlag Interpretation leicht gemacht – Lebendiges Musizieren nach Spielregeln Alter Musik: 30 barocke Duette für Altblockflöte, mit Hinweisen zu Artikulation und Interpretation, von Christa Roelcke, leichter bis mittlerer Schwierigkeitsgrad, ISBN 9790204425310, N 2531, 23 x 30,5 cm, 44 Seiten, in deutscher Sprache14,50 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter




-
Ist Vermietung und Verpachtung ein Gewerbe?
Ist Vermietung und Verpachtung ein Gewerbe? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art der vermieteten oder verpachteten Objekte und der Intention des Vermieters oder Verpächters. Grundsätzlich handelt es sich bei Vermietung und Verpachtung um eine Einkunftsart im Steuerrecht, die in der Regel nicht als Gewerbe gilt. Allerdings kann es Ausnahmen geben, wenn die Tätigkeit in einem gewerblichen Umfang ausgeübt wird oder bestimmte Voraussetzungen erfüllt sind. Es ist daher ratsam, sich bei Unklarheiten an einen Steuerberater oder Rechtsanwalt zu wenden, um eine genaue Einschätzung zu erhalten. **
-
Wer zahlt Landwirtschaftliche Berufsgenossenschaft bei Verpachtung?
Die Landwirtschaftliche Berufsgenossenschaft zahlt im Falle von Verpachtung in der Regel der Verpächter, da dieser als Arbeitgeber für die Sicherheit und Gesundheit der Arbeitnehmer auf seinem Hof verantwortlich ist. Die Beiträge zur Berufsgenossenschaft werden normalerweise vom Verpächter getragen und in die Pacht mit eingerechnet. Es ist wichtig, dass sowohl Verpächter als auch Pächter sich über ihre jeweiligen Pflichten und Rechte im Zusammenhang mit der Berufsgenossenschaft informieren, um im Falle eines Unfalls oder einer Krankheit angemessen abgesichert zu sein. Letztendlich ist es ratsam, im Pachtvertrag klar festzuhalten, wer für die Beiträge zur Berufsgenossenschaft verantwortlich ist. **
-
Was ist ein Betretungsverbot bei Verpachtung?
Ein Betretungsverbot bei Verpachtung ist eine Klausel im Pachtvertrag, die dem Pächter untersagt, das gepachtete Grundstück oder die gepachteten Räumlichkeiten zu betreten. Dies kann aus verschiedenen Gründen vereinbart werden, zum Beispiel um den Pächter vor Gefahren oder Risiken zu schützen oder um den Eigentümer vor unerwünschtem Zugang zu schützen. Das Betretungsverbot kann zeitlich begrenzt sein oder für die gesamte Dauer des Pachtverhältnisses gelten. **
-
Was ist die Bedeutung von Verpachtung?
Verpachtung bezieht sich auf die Übertragung des Nutzungsrechts an einem Grundstück oder einer Immobilie an eine andere Person oder Organisation gegen Zahlung einer Pacht. Der Verpächter bleibt Eigentümer des Grundstücks, während der Pächter das Recht erhält, es für einen bestimmten Zeitraum zu nutzen und daraus Einkommen zu erzielen. Verpachtung ist eine gängige Praxis in der Landwirtschaft, aber auch in anderen Bereichen wie der Gastronomie oder der Vermietung von Gewerbeimmobilien. **

Wie unterscheiden sich die steuerlichen Auswirkungen zwischen der Verpachtung von Gewerbeimmobilien und der Verpachtung von landwirtschaftlichen Flächen? Welche rechtlichen Aspekte sind bei der Verpachtung von Immobilien zu beachten?
Die steuerlichen Auswirkungen bei der Verpachtung von Gewerbeimmobilien und landwirtschaftlichen Flächen unterscheiden sich hinsichtlich der Einkünfteart und der steuerlichen Behandlung. Bei Gewerbeimmobilien handelt es sich um Einkünfte aus Vermietung und Verpachtung, während bei landwirtschaftlichen Flächen Einkünfte aus Land- und Forstwirtschaft vorliegen können. Bei der Verpachtung von Immobilien sind rechtliche Aspekte wie die Vertragsgestaltung, die Mietpreisregulierung, die Instandhaltungspflichten und die Kündigungsfristen zu beachten. Zudem müssen eventuelle steuerliche Vorschriften wie die Umsatzsteuerpflicht **
Was sind Werbungskosten bei Vermietung und Verpachtung?
Was sind Werbungskosten bei Vermietung und Verpachtung? Werbungskosten sind Aufwendungen, die im Zusammenhang mit der Vermietung oder Verpachtung von Immobilien entstehen und steuerlich geltend gemacht werden können. Dazu gehören beispielsweise Kosten für die Instandhaltung und Reparatur der Immobilie, Verwaltungskosten, Versicherungsbeiträge, Grundsteuer, Zinsen für Darlehen zur Finanzierung der Immobilie sowie Abschreibungen. Diese Kosten mindern die steuerpflichtigen Einnahmen aus der Vermietung oder Verpachtung und können somit die Steuerlast reduzieren. Es ist wichtig, alle relevanten Belege und Nachweise für die Werbungskosten sorgfältig aufzubewahren, um sie im Rahmen der Steuererklärung korrekt angeben zu können. **
Top-Angebote
Produkte zum Begriff Verpachtung:
-
OSRAM HG/100 PICO – Spektrallampe für wissenschaftliche Forschung & AnalyseOSRAM HG/100 1A PICO SPEKTRAL Die OSRAM HG/100 1A PICO ist eine Quecksilber-Spektrallampe für wissenschaftliche Anwendungen in der Optik, Strahlungsphysik und Spektroskopie. Sie wird nicht zur Beleuchtung eingesetzt, sondern als präzise Strahlungsquelle zur Analyse von Spektrallinien in Labor- und Forschungsumgebungen. Durch ihre stabile Emission eignet sie sich für hochpräzise Mess- und Kalibrieraufgaben. Technische Daten Leistung: 22 W Spannung (Brennspannung): 45 V Stromstärke: 1,0 A Stromart: AC/DC Gesamtlänge: 100 mm Durchmesser: 21 mm Wendeldurchmesser: 3 mm Wendellänge: 8 mm Sockel: PICO9 Lichtstrom: 0 lm Lichtstärke: 0 cd Bauform: Quecksilber-Spektrallampe Anwendungsbereiche Optik und Strahlungsphysik Spektroskopie Chemische Analytik Medizinische Forschung und Laboranwendungen Produktvorteile Präzise definierte Spektralstrahlung Stabile Emissionscharakteristik für Messanwendungen Geeignet für hochsensible optische Systeme Kompakte Bauform für Laborgeräte Produkteigenschaften Quecksilber-Spektrallampe Für wissenschaftliche Analyse- und Messsysteme entwickelt Kein klassisches Beleuchtungsprodukt Optimiert für reproduzierbare spektrale Ergebnisse Sicherheitshinweise Nur in geschlossenen, dafür vorgesehenen Geräten betreiben. Enthält Quecksilber und kann bei Beschädigung gefährliche Stoffe freisetzen. Nicht für allgemeine Beleuchtungszwecke geeignet. Handhabung ausschließlich gemäß Hersteller- und Sicherheitsvorgaben.538,03 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
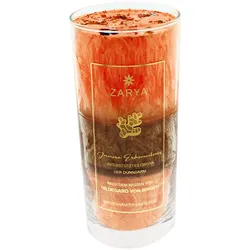
Heilkräuterkerze »Innere Erkenntnis«Heilkräuterkerzen nach dem Wissen der Hildegard von Bingen Diese hochwertigen Heilkräuterkerzen vereinen das Wissen der Hildegard von Bingen, Heilsteine der Organuhr sowie die Aromatherapie und sind mit 100 Prozent naturreinen ätherischen Ölen handgegossen. Sie sind aus Palmwachs (kbA) und haben je Kerze eine Brenndauer von ca. 72 Stunden. Genießen Sie gefühlvolle florale, fruchtige, orientalische oder Gourmet-Duftbilder, inspiriert von den Schätzen der Natur, fernen Orten, alten Mythen und der Schönheit des Lebens, die zur Entspannung und inneren Harmonie führen. Folgende Charakteristika zeichnen unsere liebevoll gefertigten Heilkräuterkerzen aus: 100 % hochwertiges pflanzliches Stearin aus kontrollierten Anbauplantagen 100 % naturreine ätherische Öle in Bio-Qualität und natürliche Holzdochte 100 % handgegossen in Deutschland In Erinnerung bleibendes Design der Glasbehälter Bezaubernde Duftkerzen mit edler Geschenkverpackung Angenehme Naturakustik durch das Knistern des Holzdochts Ohne Zusatz von Alkohol Ohne Aluminiumverbindungen Ohne Lanoline, Silikone, Vaseline Ohne Propylenglycol Ohne PEG Brenndauer ca. 72 Stunden Maße: Höhe 16 cm, Durchmesser 7 cm Innere Erkenntnis Unterstütztes Organ »der Dünndarm« Auf der spirituellen Ebene verleiht der Dünndarm die Fähigkeit, Sachverhalte voneinander zu unterscheiden und die eigenen wahren Gefühle zu erkennen. Der Dünndarm hilft dabei, sich mit den eigenen Gedanken, Wünschen und Zielen auseinanderzusetzen. Auf der körperlichen Ebene prüft der Dünndarm die aufgenommene Nahrung und unterscheidet, welche Bestandteile der Nahrung verwertbar sind und welche nicht.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Anlage für Vermietung und Verpachtung?
Welche Art von Anlageobjekt planen Sie für Vermietung und Verpachtung zu erwerben? Möchten Sie in Wohnimmobilien wie Wohnungen oder Häuser investieren, oder bevorzugen Sie Gewerbeimmobilien wie Bürogebäude oder Einzelhandelsflächen? Haben Sie bereits eine genaue Vorstellung von der Lage und dem Budget für Ihre Investition? Welche Renditeerwartungen haben Sie für Ihr Anlageobjekt und wie lange planen Sie es zu halten? Es ist wichtig, diese Fragen zu klären, um die passende Anlagestrategie für Vermietung und Verpachtung zu entwickeln. **
-
Wie wird Vermietung und Verpachtung versteuert?
Wie wird Vermietung und Verpachtung versteuert? Vermietung und Verpachtung von Immobilien werden in Deutschland als Einkünfte aus Vermietung und Verpachtung gemäß § 21 EStG besteuert. Die Einnahmen aus Vermietung und Verpachtung werden in der Regel als Einkünfte aus nichtselbständiger Arbeit behandelt und unterliegen der Einkommensteuer. Dabei können Werbungskosten wie beispielsweise Instandhaltungskosten, Verwaltungskosten oder Abschreibungen von der Steuer abgesetzt werden. Zudem ist die Umsatzsteuerpflicht zu beachten, wenn die Umsatzgrenze überschritten wird. **
-
Ist Vermietung und Verpachtung ein Gewerbe?
Ist Vermietung und Verpachtung ein Gewerbe? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art der vermieteten oder verpachteten Objekte und der Intention des Vermieters oder Verpächters. Grundsätzlich handelt es sich bei Vermietung und Verpachtung um eine Einkunftsart im Steuerrecht, die in der Regel nicht als Gewerbe gilt. Allerdings kann es Ausnahmen geben, wenn die Tätigkeit in einem gewerblichen Umfang ausgeübt wird oder bestimmte Voraussetzungen erfüllt sind. Es ist daher ratsam, sich bei Unklarheiten an einen Steuerberater oder Rechtsanwalt zu wenden, um eine genaue Einschätzung zu erhalten. **
-
Wer zahlt Landwirtschaftliche Berufsgenossenschaft bei Verpachtung?
Die Landwirtschaftliche Berufsgenossenschaft zahlt im Falle von Verpachtung in der Regel der Verpächter, da dieser als Arbeitgeber für die Sicherheit und Gesundheit der Arbeitnehmer auf seinem Hof verantwortlich ist. Die Beiträge zur Berufsgenossenschaft werden normalerweise vom Verpächter getragen und in die Pacht mit eingerechnet. Es ist wichtig, dass sowohl Verpächter als auch Pächter sich über ihre jeweiligen Pflichten und Rechte im Zusammenhang mit der Berufsgenossenschaft informieren, um im Falle eines Unfalls oder einer Krankheit angemessen abgesichert zu sein. Letztendlich ist es ratsam, im Pachtvertrag klar festzuhalten, wer für die Beiträge zur Berufsgenossenschaft verantwortlich ist. **
Ähnliche Suchbegriffe für Verpachtung
-
Heinrichshofen Verlag Interpretation leicht gemachtHeinrichshofen Verlag Interpretation leicht gemacht – Lebendiges Musizieren nach Spielregeln Alter Musik: 30 barocke Duette für Altblockflöte, mit Hinweisen zu Artikulation und Interpretation, von Christa Roelcke, leichter bis mittlerer Schwierigkeitsgrad, ISBN 9790204425310, N 2531, 23 x 30,5 cm, 44 Seiten, in deutscher Sprache14,50 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
3 Quellen Wirbel-Stein zur Wasseraktivierung3 Quellen Wirbel-Stein zur Wasseraktivierung – physikalische Wasserverwirbelung für die Leitung Der 3 Quellen Wirbel-Stein von Denk Aqua verwirbelt Ihr Leitungswasser direkt in der Leitung – ohne Strom, ohne Chemie, wartungsfrei. Der 3 Quellen Wirbel-Stein verwirbelt Leitungswasser auf rein physikalischem Weg – ohne Strom, ohne Chemie und wartungsfrei. Das Gerät wird fest in die Leitung eingebunden und arbeitet allein mit der Strömung des durchfließenden Wassers. Vorbild ist die Wirbelbildung in naturbelassenen Flüssen und Quellen: Das Wasser wird im Inneren des Wirbel-Steins in eine gerichtete Drehbewegung versetzt. Viele Anwender beschreiben das behandelte Wasser als weicher und frischer im Geschmack; Kaffee und Tee empfinden sie als runder im Aroma. Das ist eine subjektive Geschmacksbeschreibung, keine gemessene Eigenschaft. Denk Aqua entwickelt und fertigt den 3 Quellen Wirbel-Stein in Deutschland. Jede Komponente – vom Keramikkern über die Porosium® Oberfläche bis zur Form des...390,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist ein Betretungsverbot bei Verpachtung?
Ein Betretungsverbot bei Verpachtung ist eine Klausel im Pachtvertrag, die dem Pächter untersagt, das gepachtete Grundstück oder die gepachteten Räumlichkeiten zu betreten. Dies kann aus verschiedenen Gründen vereinbart werden, zum Beispiel um den Pächter vor Gefahren oder Risiken zu schützen oder um den Eigentümer vor unerwünschtem Zugang zu schützen. Das Betretungsverbot kann zeitlich begrenzt sein oder für die gesamte Dauer des Pachtverhältnisses gelten. **
-
Was ist die Bedeutung von Verpachtung?
Verpachtung bezieht sich auf die Übertragung des Nutzungsrechts an einem Grundstück oder einer Immobilie an eine andere Person oder Organisation gegen Zahlung einer Pacht. Der Verpächter bleibt Eigentümer des Grundstücks, während der Pächter das Recht erhält, es für einen bestimmten Zeitraum zu nutzen und daraus Einkommen zu erzielen. Verpachtung ist eine gängige Praxis in der Landwirtschaft, aber auch in anderen Bereichen wie der Gastronomie oder der Vermietung von Gewerbeimmobilien. **
-
Wie unterscheiden sich die steuerlichen Auswirkungen zwischen der Verpachtung von Gewerbeimmobilien und der Verpachtung von landwirtschaftlichen Flächen? Welche rechtlichen Aspekte sind bei der Verpachtung von Immobilien zu beachten?
Die steuerlichen Auswirkungen bei der Verpachtung von Gewerbeimmobilien und landwirtschaftlichen Flächen unterscheiden sich hinsichtlich der Einkünfteart und der steuerlichen Behandlung. Bei Gewerbeimmobilien handelt es sich um Einkünfte aus Vermietung und Verpachtung, während bei landwirtschaftlichen Flächen Einkünfte aus Land- und Forstwirtschaft vorliegen können. Bei der Verpachtung von Immobilien sind rechtliche Aspekte wie die Vertragsgestaltung, die Mietpreisregulierung, die Instandhaltungspflichten und die Kündigungsfristen zu beachten. Zudem müssen eventuelle steuerliche Vorschriften wie die Umsatzsteuerpflicht **
-
Was sind Werbungskosten bei Vermietung und Verpachtung?
Was sind Werbungskosten bei Vermietung und Verpachtung? Werbungskosten sind Aufwendungen, die im Zusammenhang mit der Vermietung oder Verpachtung von Immobilien entstehen und steuerlich geltend gemacht werden können. Dazu gehören beispielsweise Kosten für die Instandhaltung und Reparatur der Immobilie, Verwaltungskosten, Versicherungsbeiträge, Grundsteuer, Zinsen für Darlehen zur Finanzierung der Immobilie sowie Abschreibungen. Diese Kosten mindern die steuerpflichtigen Einnahmen aus der Vermietung oder Verpachtung und können somit die Steuerlast reduzieren. Es ist wichtig, alle relevanten Belege und Nachweise für die Werbungskosten sorgfältig aufzubewahren, um sie im Rahmen der Steuererklärung korrekt angeben zu können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.